Elektronische Abrechnung in der Slowakei seit 2027
Elektronische Abrechnung in der Slowakei seit 2027
Wer wird ab dem 1. Januar 2027 von der verpflichtenden elektronischen Rechnungsstellung in der Slowakei betroffen sein und welche Auswirkungen wird dies auf tschechische Unternehmen haben
Wie der Austausch strukturierter elektronischer Rechnungen über das Peppol-Netzwerk funktionieren wird und was sich im Vergleich zum Versand von PDFs ändern wird
Welche technischen und verfahrensrechtlichen Schritte müssen Unternehmen vor der Einführung eines neuen Systems ergreifen und welche Sanktionen drohen sie, wenn sie ihre Verpflichtungen nicht erfüllen
Was bringt die neue Verpflichtung für tschechische Unternehmen mit slowakischen Tochtergesellschaften und Organisationseinheiten?
Seit dem 1. Januar 2027 ist die Slowakei eines der EU-Länder, die eine verpflichtende elektronische Rechnungsstellung einführen. Dies ist keine kosmetische Änderung des Formats der Rechnungen, sondern ein Eingriff in die Art und Weise, wie Unternehmer Geschäftsdokumente miteinander austauschen und wie sie die Steuerverwaltung darüber informieren. Die Änderung gilt nicht nur für slowakische Unternehmen im engen Sinne des Wortes – sie betrifft tschechische Muttergesellschaften, deren Tochtergesellschaft oder Organisationseinheit als etablierter Mehrwertsteuerpflichtiger in der Slowakei registriert ist. Ab Neujahr müssen diese Unternehmen Rechnungen in einer Form ausstellen und empfangen, an die die meisten von ihnen bisher nicht gewöhnt waren.Die rechtliche Grundlage ist eine Änderung des slowakischen Gesetzes Nr. 222/2004 S. über die Mehrwertsteuer, insbesondere des Gesetzes Nr. 385/2025 Samme, das einen Teil der Ratsrichtlinie (EU) 2025/516 über die Mehrwertsteuerregelungen für das digitale Zeitalter, bekannt als ViDA, in das slowakische Recht umsetzt. Die Slowakei geht somit nicht ihren eigenen Weg, sondern folgt einem Trend, der bereits an Boden gewonnen hat, beispielsweise in Belgien, und nämlich die Regeln in der gesamten Union bis 2030 zu vereinheitlichen.
PDF-Rechnungen in einer E-Mail beenden
Das Wesentliche der Änderung besteht darin, dass eine Rechnung kein Dokument mehr ist, das in erster Linie von einem Menschen gelesen werden soll. Eine reguläre PDF-Datei, wie sie heute funktioniert, erfüllt keine gesetzlichen Anforderungen mehr. Eine elektronische Rechnung wird nur noch als ein Dokument verstanden, das in einem strukturierten elektronischen Format nach dem europäischen Standard EN 16931 erstellt wird – also als XML-Datendatei, die automatisch von einem Buchhaltungs- oder Unternehmensinformationssystem ohne menschliches Eingreifen verarbeitet werden kann. Die Rechnung wird somit eher zu einem Datenpaket als zu einem visuellen Dokument; eine Person kann deren Inhalte nur über eine Anwendung oder ein Portal einsehen, das die Daten in eine lesbare Form umwandelt.Die Zustellung der Rechnungen erfolgt hauptsächlich über das Peppol-Netzwerk (Pan-European Public Procurement On-Line), das bereits in mehreren EU-Mitgliedstaaten tätig ist und den Austausch von Geschäftsdokumenten zwischen verifizierten und zertifizierten Teilnehmern sicherstellt. Der Anbieter stellt eine Rechnung in seinem System aus, die über einen zertifizierten Lieferdienstleister läuft, der mit Peppol verbunden ist; der Empfänger erhält sie im selben Standard im System über den eigenen Anbieter, und gleichzeitig werden die ausgewählten Daten der Rechnung automatisch an die slowakische Steuerverwaltung gemeldet.
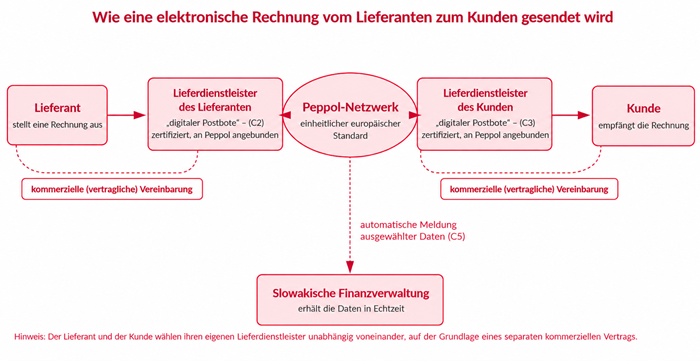
Schema: Elektronischer Rechnungsfluss zwischen Lieferanten und Kunden über das Peppol-Netzwerk
Gleichzeitig lässt das Gesetz auch ein gewisses Maß an Flexibilität. Nach Abschnitt 85o(2) des slowakischen Mehrwertsteuergesetzes. 2 des slowakischen Mehrwertsteuergesetzes ist es möglich, eine elektronische Rechnung außerhalb des Peppol-Netzwerks zu senden, beispielsweise per E-Mail, wenn der Empfänger zustimmt – die Zustimmung kann beispielsweise direkt im Handelsvertrag vereinbart werden. Selbst in diesem Fall muss es sich jedoch um eine Rechnung im vorgeschriebenen strukturierten Format UBL 2.1 oder UN/CEFACT CII handeln, die den Standard EN 16931 erfüllt. Unternehmen, die heute ihre eigenen EDI-Lösungen nutzen, können diese daher behalten, aber nur, wenn sie diese technischen Parameter erfüllen und die andere Partei der jeweiligen Zustellmethode zustimmt.
In der aktuellen Vorbereitungsphase für den Start des Systems führen mehrere Anbieter von Lieferdiensten schrittweise ihre Lösungen ein, und das sind sicherlich nicht nur slowakische Unternehmen. Die Slowakische Finanzverwaltung veröffentlicht und aktualisiert kontinuierlich eine Liste zertifizierter Anbieter, die bereits eine Lizenz erhalten haben, sowie eine Liste derjenigen, die sie noch bearbeiten – und neben inländischen Unternehmen erscheinen auch mehrere ausländische Unternehmen, die in verschiedenen EU-Ländern tätig sind, in beiden Listen, da die Zertifizierung innerhalb des Peppol-Netzwerks grenzüberschreitend ist und ein Anbieter Kunden gleichzeitig in mehreren Mitgliedstaaten bedienen kann. Für Unternehmen bedeutet das, dass sie bei der Auswahl eines Anbieters nicht auf den slowakischen Markt beschränkt sind, und es lohnt sich, die Angebote mehrerer Anbieter dieses Dienstes zu vergleichen, einschließlich derjenigen, die bereits für das Mutterunternehmen oder die Gruppe in einem anderen Land tätig sind.
Insbesondere ist es notwendig, auf einen Punkt hinzuweisen, an dem das geltende Gesetz noch keine Erleichterung bietet: Während es auf der oben beschriebenen Seite der Rechnungsabsendung eine Ausnahme gibt, muss auf der Rechnungsempfangsseite jede steuerpflichtige Person, die gesetzlich verpflichtet ist, elektronische Rechnungen zu empfangen, einen mit Peppol verbundenen sicheren Zustelldienstleister haben – unabhängig davon, wie die Rechnung von ihrem Geschäftspartner an sie gesendet wird. Daher ist es keine Verpflichtung, die das Unternehmen umgehen könnte, wenn das Unternehmen mit Lieferanten eine andere Liefermethode vereinbart; die Möglichkeit, Rechnungen über Peppol zu empfangen, ist eine Einreisebedingung für jede steuerpflichtige Person oder juristische Person, die keine steuerpflichtige Person ist. Wie unten beschrieben, wird derzeit eine teilweise Ausnahme für eine enge Gruppe von Vermietern vorbereitet.
Dies impliziert eine klare Aufgabe für die slowakische Tochtergesellschaft oder Organisationseinheit eines tschechischen Unternehmens vor dem 1. Januar 2027: einen Vertrag mit einem zertifizierten Lieferdienstleister abzuschließen, der ebenfalls von der slowakischen Steuerbehörde autorisiert ist, unabhängig davon, welchen Anbieter die Geschäftspartner wählen.
Zwei Phasen der Umsetzung
Die Gesetzgebung unterscheidet zwischen zwei Zeitphasen. In der ersten, die vom 1. Januar 2027 bis zum 30. Juni 2030 gilt, gilt die Verpflichtung zur Ausstellung elektronischer Rechnungen nur für inländische Mehrwertsteuerpflichtige, die gemäß den Abschnitten 4, 4b und 4c des slowakischen Mehrwertsteuergesetzes registriert sind, im Fall von inländischen Lieferungen von Waren und Dienstleistungen, egal ob es sich um Geschäftsbeziehungen (B2B) oder Lieferungen an öffentliche Behörden (B2G) handelt. Dies sind daher gewöhnliche slowakische juristische und natürliche Personen, die geschäftliche Aktivitäten ausüben und ordnungsgemäß als Steuerpflichtige registriert sind – und in diese Kategorie fallen die meisten slowakischen Tochtergesellschaften und Organisationseinheiten tschechischer Unternehmen, wenn sie normale Geschäftstätigkeiten in der Slowakei ausüben. Ausländische Personen, die nur aus einem bestimmten Grund registriert sind, beispielsweise aufgrund des Erwerbs von Waren aus einem anderen Mitgliedstaat (Abschnitt 5), sind in der ersten Phase noch nicht von dieser Verpflichtung betroffen.Die zweite Phase beginnt am 1. Juli 2030 und wird die Verpflichtung auf alle in der Slowakei für die Mehrwertsteuer registrierten Einrichtungen in irgendeiner Weise ausweiten, einschließlich ausländischer Unternehmen. Ab diesem Datum wird die elektronische Rechnungsstellung auch auf grenzüberschreitende Lieferungen von Waren und Dienstleistungen innerhalb der Europäischen Union gemäß dem Zeitplan des ViDA-Pakets ausgeweitet. Gleichzeitig wird die Frist für die Ausstellung einer Rechnung von den aktuellen fünfzehn auf zehn Kalendertage verkürzt, und dieselbe Regel wird sich in der Festlegung des Steuerpunkts für grenzüberschreitende Lieferungen innerhalb der EU widerspiegeln.
Wenn die Verpflichtung nicht erstreckt ist
Nicht jedes Dokument muss als elektronische Rechnung ausgestellt werden. Vereinfachte Rechnungen von bis zu hundert Euro oder bis zu vierhundert Euro im Fall von Dokumenten aus Kassen oder Kraftstoffautomaten, Lieferungen an Endverbraucher nach dem B2C-System, steuerbefreite Lieferungen wie Gesundheits- oder Sozialwesen oder grenzüberschreitende Lieferungen, die in einem anderen Mitgliedstaat besteuert werden, sowie Sonderfälle, in denen der Empfänger der slowakische Informationsdienst, der Militärgeheimdienst oder wenn die Informationen klassifiziert sind. Lieferungen in Drittländer, Fernverkäufe und neue Transportmittel liegen ebenfalls außerhalb des Regimes. Kurz gesagt unterliegen kleine Dokumente, gewöhnliche Einzelhandelsverkäufe, ausgewählte befreite und sensible Lieferungen sowie einige grenzüberschreitende Situationen nicht der E-Rechnungspflicht.
Preis für Nichteinhaltung
Das Gesetz sieht empfindliche Sanktionen vor. Für die unterlassene oder verspätete Meldung von Rechnungsdaten an die Finanzverwaltung droht eine Geldstrafe von bis zu 10.000 EUR, bei wiederholten Verstößen sogar von bis zu 100.000 EUR. Die konkrete Höhe der Geldstrafe wird von der Steuerbehörde unter Berücksichtigung der Schwere und Dauer des Verstoßes festgelegt. Das Gesetz sieht zugleich Fälle vor, in denen keine Geldstrafe verhängt wird – beispielsweise wenn der Steuerpflichtige einen offensichtlichen Fehler in den bereits gemeldeten Daten selbst korrigiert oder wenn die Verzögerung auf eine nachgewiesene technische Störung beim zertifizierten Zustelldienstleister zurückzuführen ist und die fehlenden Daten unverzüglich nach Behebung der Störung nachgemeldet werden. In der Praxis bedeutet dies vor allem eines: Die verspätete oder fehlerhafte Ausstellung beziehungsweise Übermittlung einer elektronischen Rechnung wird deutlich schwerwiegendere Folgen haben, als es Unternehmen in der Slowakei und in Tschechien bislang gewohnt sind.
Vor dem Beginn: die bevorstehende Verfeinerung der Regeln
Das Finanzministerium der Slowakischen Republik hat dem Nationalrat der Slowakischen Republik eine weitere Änderung des Mehrwertsteuergesetzes vorgelegt. Es handelt sich daher vorerst nur um einen Vorschlag, kein gültiges Gesetz, aber die Richtung, in die er sich entwickelt, ist wichtig genug, um die Praxis jetzt zu erwähnen.Die erste vorgeschlagene Änderung ist die Abschaffung der doppelten Datenberichterstattung. Laut dem ursprünglichen Vorschlag sollten Daten aus derselben Rechnung der Steuerverwaltung im Grunde zweimal gemeldet werden – einmal über den Lieferdienstleister des Lieferanten und einmal über den Lieferdienstleister des Kunden. Da es sich de facto um dieselben Daten handelt, wird daher vorgeschlagen, dass die Daten der empfangenen Rechnung nicht mehr separat über den Anbieter des Kunden gemeldet werden – die Berichtspflicht würde somit effektiv nur noch auf Seiten des Lieferanten liegen. Für den digitalen Postboten des Kunden würde dies eine nachsichtigere Rolle bedeuten, die im Wesentlichen auf die Zustellung der Rechnung selbst beschränkt ist, ohne doppelte Meldung des Inhalts an die Finanzverwaltung.
Die zweite Änderung ist eine Ausnahme für einige Vermieter von Immobilien. Es wird vorgeschlagen, dass steuerpflichtige Personen, die keine Mehrwertsteuerpflichtigen sind, nicht den Empfang elektronischer Rechnungen über den Zustelldienst bei Rechnungen im Zusammenhang mit steuerbefreiter Vermietung von Immobilien sicherstellen müssen – vorausgesetzt, die betreffende Immobilie wird nicht nach dem Einkommensteuergesetz als Gewerbeimmobilie eingestuft. Dies ist daher ein typischer Fall von einer Person, die als natürliche Person außerhalb geschäftlicher Aktivitäten eine Privatwohnung oder ein Haus mietet. Die Ausnahme gilt jedoch nicht, wenn diese Person anderweitig verpflichtet ist, elektronische Rechnungen im Zusammenhang mit anderen Lieferungen zu erhalten – in diesem Fall muss ihr ohnehin ein digitaler Postbote zur Verfügung gestellt werden.
Die dritte Änderung ist die Einführung einer Toleranzperiode ohne Strafen vom 1. Januar 2027 bis zum 30. Juni 2027. Die Toleranzfrist gilt ausschließlich für die Nichteinhaltung der gesetzlichen Frist für die Ausstellung einer elektronischen Rechnung. Die betreffende Bestimmung betrifft daher nicht die Verpflichtung, eine elektronische Rechnung gemäß Abschnitt 85o (4) des Gesetzes auszustellen. 4, noch die Verpflichtung, einen "digitalen Postboten" bereitzustellen und elektronische Rechnungen von einem Zustelldienst empfangen zu können.
Da sich dies um einen Vorschlag in der Genehmigungsphase handelt, können sich seine endgültige Formulierung, sein Umfang und das Inkrafttreten bis zur Genehmigung noch ändern, weshalb wir empfehlen, die weitere Entwicklung kontinuierlich zu überwachen.
Womit tschechische Unternehmen jetzt umgehen sollten
Für tschechische Muttergesellschaften mit einer slowakischen Tochtergesellschaft oder Organisationseinheit führt dies zu mehreren praktischen Schritten. Zunächst ist es notwendig zu überprüfen, ob die slowakische Einheit gemäß der Registrierung gemäß Abschnitt 4, Abschnitt 4b oder Abschnitt 4c des slowakischen Mehrwertsteuergesetzes in die erste Phase fällt und daher bis zum 1. Januar 2027 bereit sein muss. Der nächste Schritt besteht darin, die Verbindung zum Peppol-Netzwerk über einen zertifizierten Lieferdienstleister, der von der slowakischen Steuerbehörde autorisiert ist, sicherzustellen und zu überprüfen, ob das bestehende Buchhaltungs- oder Geschäftsinformationssystem, insbesondere wenn es mit der tschechischen Muttergesellschaft geteilt wird, Rechnungen im erforderlichen Format gemäß EN 16931 ausstellen und empfangen kann. Wenn das Unternehmen heute seine eigene EDI-Lösung verwendet, ist es ratsam, die Einhaltung des erforderlichen Standards zu überprüfen und die Zustimmung der Geschäftspartner zur Lieferung außerhalb des Peppol-Netzwerks sicherzustellen. Schließlich lohnt es sich, interne Prozesse einzurichten, um Strafen für verspätete oder fehlerhafte Datenmeldungen zu vermeiden, insbesondere in den ersten Monaten nach dem Start eines neuen Systems, wenn das Risiko technischer und verfahrenstechnischer Fehler am höchsten ist.Darüber hinaus wird sich die Investition in diese Vorbereitung auch aus Sicht der tschechischen Muttergesellschaft selbst auszahlen. Die Slowakei ist nicht das einzige Land, das auf eine verpflichtende elektronische Rechnungsstellung übergeht – ab dem 1. Juli 2030 werden gemäß dem ViDA-Paket die verpflichtende digitale Berichterstattung und die strukturierte elektronische Rechnungsstellung für grenzüberschreitende Lieferungen in der gesamten Europäischen Union, einschließlich der Tschechischen Republik, verpflichtend. Die Erfahrungen, die tschechische Muttergesellschaften mit der Einführung von E-Rechnungen in ihrer slowakischen Tochtergesellschaft oder Organisationseinheit ab 2027 sammeln werden, können auch als praktische Schulung vor ihrem eigenen, etwas späteren Übergang zu denselben Verpflichtungen im eigenen Land in der Tschechischen Republik verstanden werden. Unternehmen, die die Funktionalität der Peppol-Netzverbindung in der Slowakei, den ERP-Systemaufbau und die internen Prozesse der Rechnungsdatensteuerung überprüfen, werden bei der Umsetzung ähnlicher Regeln in der Tschechischen Republik einen klaren Vorteil gegenüber Unternehmen haben, die nur wenige Jahre später erstmals mit elektronischer Rechnung konfrontiert werden.