Elektronická fakturace na Slovensku od roku 2027
Elektronická fakturace na Slovensku od roku 2027
Koho se od 1. ledna 2027 dotkne povinná elektronická fakturace na Slovensku a jaké dopady bude mít na české společnosti
Jak bude fungovat výměna strukturovaných elektronických faktur prostřednictvím sítě Peppol a co se změní oproti zasílání PDF
Jaké technické a procesní kroky musí firmy podniknout před spuštěním nového systému a jaké sankce jim hrozí při nesplnění povinností
Co nová povinnost přináší českým společnostem se slovenskými dceřinými společnostmi a organizačními složkami?
Slovensko se od 1. ledna 2027 řadí mezi země Evropské unie, které zavádějí povinnou elektronickou fakturaci. Nejde o kosmetickou změnu formátu faktur, ale o zásah do samotného způsobu, jakým si podnikatelé mezi sebou vyměňují obchodní doklady a jakým způsobem o nich informují daňovou správu. Změna se přitom netýká jen slovenských firem v úzkém smyslu slova – dopadne stejně na české mateřské společnosti, které mají na Slovensku dceřinou společnost nebo organizační složku registrovanou jako usazený plátce daně z přidané hodnoty. Právě tyto subjekty budou muset od nového roku vystavovat i přijímat faktury v podobě, na jakou většina z nich dosud nebyla zvyklá.Právním základem je novela slovenského zákona č. 222/2004 Z. z. o dani z přidané hodnoty, konkrétně zákon č. 385/2025 Z. z., kterým se do slovenského práva transponuje část směrnice Rady (EU) 2025/516 o pravidlech DPH pro digitální věk, známé pod zkratkou ViDA. Slovensko tak nejde vlastní cestou, ale následuje trend, který se již prosadil například v Belgii, a který má do roku 2030 sjednotit pravidla napříč celou Unií.
Konec PDF faktur v e-mailu
Podstatou změny je, že faktura přestává být dokumentem určeným v první řadě k přečtení člověkem. Běžný PDF soubor zaslaný e-mailem, tak jak to funguje dnes, nově nebude splňovat zákonné požadavky. Elektronickou fakturou se bude rozumět jen doklad vyhotovený ve strukturovaném elektronickém formátu odpovídajícím evropské normě EN 16931 – tedy datový soubor typu XML, který dokáže bez lidského zásahu automaticky zpracovat účetní nebo podnikový informační systém. Faktura se tak stává spíše datovým balíčkem než vizuálním dokumentem; člověk si její obsah bude moci prohlédnout jen prostřednictvím aplikace nebo portálu, který data převede do čitelné podoby.Doručování faktur má probíhat především prostřednictvím sítě Peppol (Pan-European Public Procurement On-Line), která již funguje ve více členských státech EU a zajišťuje výměnu obchodních dokumentů mezi ověřenými a certifikovanými účastníky. Dodavatel vystaví fakturu ve svém systému, ta putuje přes certifikovaného poskytovatele doručovací služby napojeného na Peppol, příjemce ji ve stejném standardu obdrží do svého systému prostřednictvím vlastního poskytovatele, a současně se vybrané údaje z faktury automaticky nahlásí slovenské finanční správě.
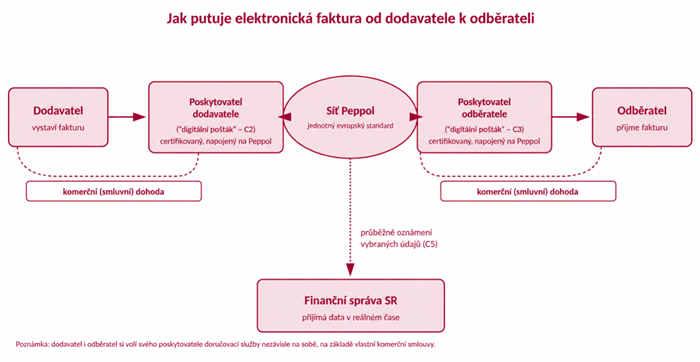
Zákon přitom ponechává i určitou míru flexibility. Podle § 85o odst. 2 slovenského zákona o DPH je možné poslat elektronickou fakturu i mimo síť Peppol, například e-mailem, pokud s tím příjemce souhlasí – souhlas lze dohodnout například přímo v obchodní smlouvě. I v takovém případě však musí jít o fakturu v předepsaném strukturovaném formátu UBL 2.1 nebo UN/CEFACT CII, splňující normu EN 16931. Firmy, které dnes používají vlastní řešení typu EDI, je tedy mohou zachovat, ale jen za předpokladu, že splňují tyto technické parametry a že s daným způsobem doručování souhlasí i druhá strana.
V současné fázi přípravy na spuštění systému své řešení postupně představuje více poskytovatelů doručovacích služeb, přičemž rozhodně nejde jen o slovenské společnosti. Slovenská finanční správa průběžně zveřejňuje a aktualizuje seznam certifikovaných poskytovatelů, kteří již oprávnění získali, i seznam těch, kteří si ho teprve vyřizují – a v obou seznamech se vedle domácích firem objevuje i řada zahraničních společností působících v různých zemích EU, jelikož certifikace v rámci sítě Peppol má přeshraniční charakter a jeden poskytovatel může obsluhovat klienty ve více členských státech současně. Pro firmy to znamená, že při výběru poskytovatele nejsou omezeny jen na slovenský trh a vyplatí se porovnat nabídky více dodavatelů této služby, včetně těch, kteří již dnes působí pro mateřskou společnost nebo skupinu v jiné zemi.
Zvlášť je třeba upozornit na jeden bod, kde platný zákon zatím nenabízí žádnou úlevu: zatímco na straně odesílání faktury existuje výjimka popsaná výše, na straně přijímání faktury musí mít každá zdanitelná osoba, která je podle zákona povinna přijímat elektronické faktury, zajištěného poskytovatele doručovací služby napojeného na Peppol – bez ohledu na to, jakým způsobem jí fakturu posílá její obchodní partner. Nejde tedy o povinnost, kterou by bylo možné obejít tím, že si firma s dodavateli dohodne jiný způsob doručování; schopnost přijímat faktury přes Peppol je vstupní podmínkou pro každou zdanitelnou osobu nebo právnickú osobu, ktoré není zdanitelnou osobou. Jak je popsáno níže, právě v tomto bodě se aktuálně připravuje částečná výjimka pro úzkou skupinu pronajímatelů nemovitostí.
Pro slovenskou dceřinou společnost nebo organizační složku české firmy z toho vyplývá jasný úkol ještě před 1. lednem 2027: uzavřít smlouvu s certifikovaným poskytovatelem doručovací služby, který má zároveň oprávnění od slovenské finanční správy, a to bez ohledu na to, jakého poskytovatele si zvolí její obchodní partneři.
Dvě fáze zavádění
Legislativa rozlišuje dvě časové fáze. V první, která trvá od 1. ledna 2027 do 30. června 2030, se povinnost vystavovat elektronické faktury vztahuje jen na tuzemské plátce DPH registrované podle § 4, § 4b a § 4c slovenského zákona o DPH, a to při tuzemských dodáních zboží a služeb, ať už jde o vztahy mezi podnikateli (B2B), nebo o dodání orgánům veřejné správy (B2G). Jde tedy o běžné slovenské právnické a fyzické osoby vykonávající podnikatelskou činnost, které jsou řádně registrovány jako plátce daně – a právě do této kategorie spadá většina slovenských dceřiných společností a organizačních složek českých firem, pokud na Slovensku vykonávají běžnou podnikatelskou činnost. Zahraniční osoby registrované jen z konkrétního důvodu, například kvůli nabytí zboží z jiného členského státu (§ 5), touto povinností v první fázi ještě dotčeny nejsou.Druhá fáze nastoupí od 1. července 2030 a rozšíří povinnost na všechny subjekty registrované k DPH na Slovensku, jakýmkoliv způsobem, včetně zahraničných společností. Od tohoto data se elektronická fakturace rozšíří i na přeshraniční dodání zboží a služeb v rámci Evropské unie, v souladu s harmonogramem balíčku ViDA. Současně se zkrátí lhůta pro vystavení faktury ze současných patnácti dnů na deset kalendářních dnů, a totéž pravidlo se promítne i do určení daňového bodu při přeshraničních dodáních v rámci EU.
Kde povinnost nesahá
Ne každý doklad se bude muset vystavovat jako elektronická faktura. Mimo tuto povinnost zůstávají zjednodušené faktury do sto eur, respektive do čtyř set eur, pokud jde o doklady z registračních pokladen nebo výdejních stojanů pohonných hmot, dále dodání konečným spotřebitelům v režimu B2C, plnění osvobozená od daně, například zdravotní či sociální péče nebo přeshraniční dodání zdaňovaná v jiném členském státě, jakož i zvláštní případy, kdy je příjemcem Slovenská informační služba, Vojenské zpravodajství, nebo kdy jde o utajovanou skutečnost. Mimo režim zůstávají také dodání do třetích zemí, prodej na dálku a nové dopravní prostředky. Zjednodušeně řečeno, malé doklady, běžný maloobchodní prodej, vybraná osvobozená a citlivá plnění a některé přeshraniční situace povinné e-fakturaci nepodléhají.
Cena za nesplnění povinnosti
Zákon počítá s citelnými sankcemi. Za neoznámení nebo opožděné oznámení fakturačních údajů finanční správě hrozí pokuta do deseti tisíc eur, při opakovaném porušení až do sto tisíc eur, přičemž konkrétní výši určí daňový úřad s přihlédnutím k závažnosti a délce trvání porušení. Zákon zároveň pamatuje i na případy, kdy se pokuta neuloží – například pokud plátce zjevný omyl v již nahlášených údajích sám opraví, nebo pokud k opoždění došlo v důsledku prokázané technické poruchy na straně certifikovaného poskytovatele doručovací služby a údaje se doplní neprodleně po jejím odstranění. V praxi to však znamená jedno: opožděné nebo nesprávné vystavení či odeslání elektronické faktury bude mít výrazně vážnější důsledky, než na jaké je slovenská i česká podnikatelská praxe dosud zvyklá.
Ještě před startem: připravované zjemnění pravidel
Ministerstvo financí SR předložilo NRSR další novelu zákona o DPH. Jde tedy zatím jen o návrh, nikoli o platné právo, avšak směr, kterým se ubírá, je pro praxi dostatečně významný na to, abychom ho zmínili již nyní.První navrhovanou změnou je odstranění duplicitního oznamování údajů. Podle původního návrhu měly finanční správě hlásit údaje ze stejné faktury v podstatě dvakrát – jednou prostřednictvím poskytovatele doručovací služby dodavatele a jednou prostřednictvím poskytovatele doručovací služby odběratele. Jelikož jde fakticky o stejné údaje, navrhuje se proto, aby se údaje z přijaté faktury přes poskytovatele odběratele již samostatně neoznamovaly – reportovací povinnost by tak fakticky zůstala jen na straně poskytovatele dodavatele. Pro digitálního pošťáka odběratele by to znamenalo mírnější roli, omezenou v podstatě na samotné doručení faktury, bez duplicitního reportování jejího obsahu finanční správě.
Druhou změnou je výjimka pro část pronajímatelů nemovitostí. Navrhuje se, aby zdanitelné osoby, které nejsou plátci DPH, nemusely zajistit přijímání elektronických faktur přes doručovací službu tehdy, když jde o faktury související s pronájmem nemovitosti osvobozeným od daně – za předpokladu, že daná nemovitost není zařazena do obchodního majetku podle zákona o dani z příjmů. Jde tedy o typický případ člověka, který jako fyzická osoba pronajímá soukromý byt nebo dům mimo podnikatelskou činnost. Výjimka se však neuplatní, pokud má tato osoba z jiného důvodu povinnost umět přijímat elektronické faktury i ve vztahu k jiným plněním – v takovém případě musí mít digitálního pošťáka zajištěného v každém případě.
Třetí změnou je potom zavedení tolerančního období bez sankcí od 1.1.2027 – 30.6.2027. Toleranční období se přitom týká výlučně nedodržení zákonné lhůty na vyhotovení elektronické faktury. Předmětným ustanovením tedy není dotčena samotná povinnost vyhotovit elektronickou fakturu podle § 85o ods. 4, ani povinnost zajistit si „digitálního pošťáka“ a umět přijímat elektronické faktury zaslané doručovací službou.
Jelikož jde o návrh ve stadiu schvalování, jeho finální znění, rozsah i termín účinnosti se mohou do schválení ještě změnit, a proto doporučujeme jeho další vývoj průběžně sledovat.
Co by měly české společnosti řešit už teď
Pro české mateřské společnosti se slovenskou dceřinou společností nebo organizační složkou z toho vyplývá několik praktických kroků. Především je třeba ověřit, zda slovenský subjekt spadá do první fáze podle registrace na § 4, § 4b nebo § 4c slovenského zákona o DPH, a tedy musí být připraven už k 1. lednu 2027. Dalším krokem je zajištění připojení na síť Peppol prostřednictvím certifikovaného poskytovatele doručovací služby s oprávněním od slovenské finanční správy, a ověření, zda existující účetní nebo podnikový informační systém, zejména pokud je sdílený s českou mateřskou společností, dokáže faktury v požadovaném formátu podle normy EN 16931 vystavovat i přijímat. Pokud společnost dnes využívá vlastní řešení typu EDI, je vhodné ověřit jeho soulad s požadovaným standardem a zajistit souhlas obchodních partnerů s doručováním mimo síť Peppol. Nakonec se vyplatí nastavit interní procesy tak, aby se předešlo pokutám za opožděné nebo nesprávné nahlášení údajů, zejména v prvních měsících po spuštění nového systému, kdy je riziko technických a procesních chyb nejvyšší.Investice do této přípravy se navíc vyplatí i z pohledu samotné české mateřské společnosti. Slovensko totiž není jediným státem, který se k povinné elektronické fakturaci posouvá – od 1. července 2030 se má na základě balíčku ViDA stát povinné digitální reportování a strukturovaná elektronická fakturace při přeshraničních dodáních závazná napříč celou Evropskou unií, tedy i v České republice. Zkušenosti, které české mateřské společnosti získají při zavádění e-fakturace ve své slovenské dceřiné společnosti nebo organizační složce už od roku 2027, tak lze chápat i jako praktický trénink před vlastním, o něco pozdějším přechodem na stejný typ povinností doma v Česku. Firmy, které si na Slovensku ověří funkčnost napojení na síť Peppol, nastavení ERP systému a interní procesy kontroly fakturačních údajů, budou mít při implementaci obdobných pravidel v Česku jednoznačný náskok oproti společnostem, které se s elektronickou fakturací setkají poprvé až o několik let později.